一、执行摘要
(一)核心结论
中国高端医疗器械产业正经历从“规模扩张”向“创新提质”的深刻转型,行业整体处于成长期中期阶段。据中国医学装备协会公布的数据,2025年我国医学装备行业市场规模达1.44万亿元,同比增长约7%,“十四五”时期年均增速达9.9%,稳居全球第二大单体国家市场。
从产业生命周期视角判断,高端医疗器械行业的增长驱动力正从“低价替代、规模扩张”切换为“技术引领、创新驱动”的结构性范式转变。截至2025年底,医疗设备国产化率从2019年的19%提升至48%;高端医学影像设备(含高端CT、高端MRI、PET-CT)国产化率从2020年的25%升至2025年的42%。外资品牌在中国高端医疗设备市场的份额已从2015年的72%下降至2025年的48%。行业整体正处于从“跟跑”到“并跑”乃至部分“领跑”的跃迁阶段。
本轮高端医疗器械产业的增长由三重结构性力量共同驱动:国产替代深化——高端影像、手术机器人、高值耗材等领域国产化率持续攀升;技术创新突破——AI赋能医疗器械、手术机器人、质子治疗等前沿技术加速商业化落地;政策战略支撑——“十五五”规划首提“全链条支持创新药和医疗器械发展应用”,高端医疗器械被列为国家重点发展的新兴支柱产业。
(二)投资/战略建议
产业阶段定位:中国高端医疗器械当前处于成长期中期。渗透率(以国产化率为核心代理指标)约38%-48%,行业增速显著高于GDP增速,正处于从“规模扩张”向“创新提质”转型的关键窗口期。建议围绕三条主线进行布局:其一,高端影像国产替代主线——CT、MRI、PET-CT等核心设备国产化率仍有翻倍空间,龙头企业将持续受益;其二,手术机器人及AI医疗器械主线——手术机器人处于商业化加速期,AI医疗器械正从辅助诊断向全流程管理扩展;其三,高值耗材创新主线——集采政策趋于温和,创新产品放量加速。
风险警示:高端医疗器械产业面临四大核心风险。一是集采政策超预期风险,成熟品类价格持续承压;二是核心零部件供应链瓶颈,CT球管、超导磁体等关键部件进口占比仍超60%;三是技术迭代风险,AI和新技术可能颠覆现有产品线;四是地缘政治风险,高端设备和材料出口管制可能影响供应链安全。
(三)方法论声明
本报告基于产业生命周期理论,对高端医疗器械产业进行阶段判定和趋势推演。报告综合采用中国医学装备协会、中国物流与采购联合会、国家药品监督管理局、南方医药经济研究所等权威机构数据,以及上市公司年报、券商研究报告作为验证依据,进行乐观/中性/悲观三情景交叉验证。
二、行业阶段判定
(一)累计渗透率的多维度解析
高端医疗器械产业的“渗透率”概念,需要从多个维度加以理解。
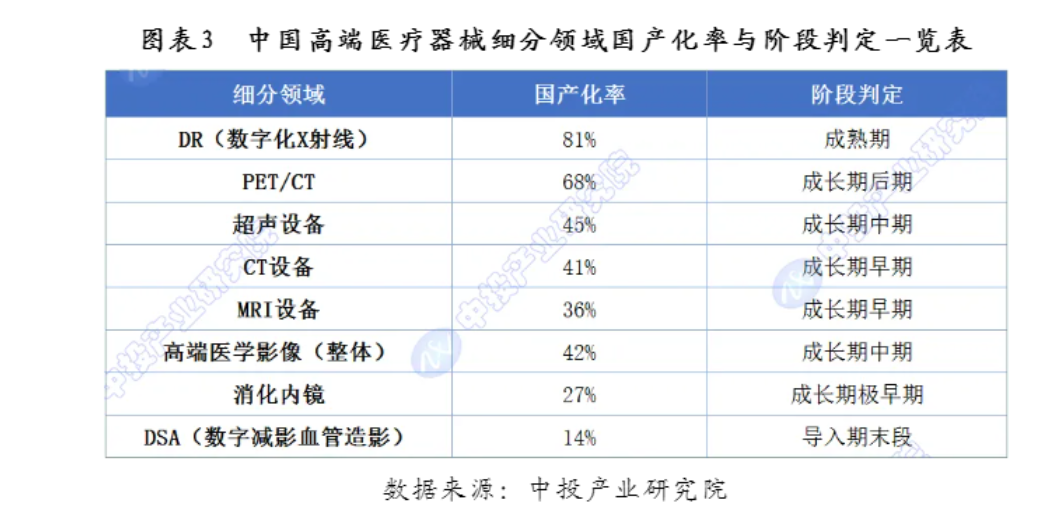
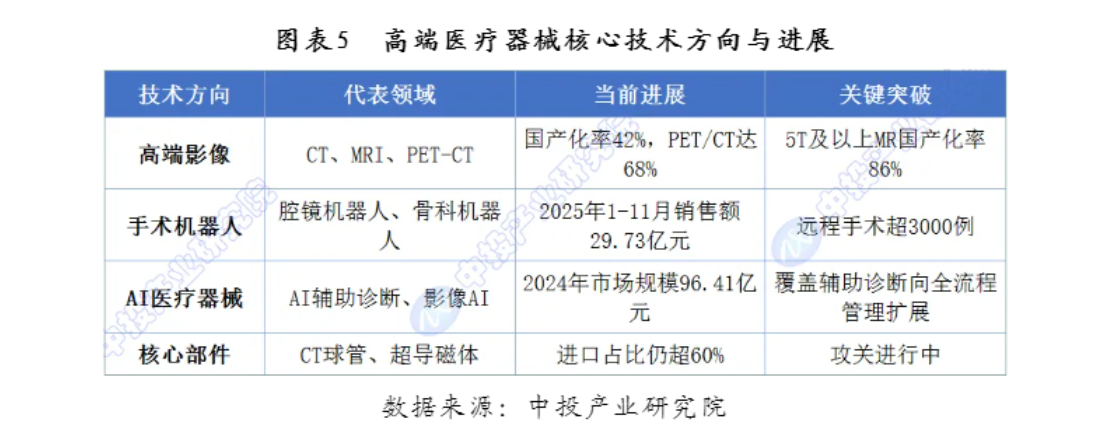
从国产化率维度看,这是衡量中国高端医疗器械产业发展阶段的核心标尺。医疗设备整体国产化率从2019年的19%提升至2025年11月的48%。高端医学影像设备(含高端CT、高端MRI、PET-CT)国产化率从2020年的25%逐年上升至2025年的42%,六年累计提升17个百分点,年均提升约2.8个百分点。分品类看,DR达81%(已进入成熟期),超声45%(成长期中期),CT约41%(成长期早期),MRI约36%(成长期早期),消化内镜27%(成长期极早期),DSA仅14%(导入期末段)。国产化率42%意味着在高端CT、高端MRI、PET-CT等设备领域,国产品牌已占据接近一半的市场份额,进口品牌从垄断地位退至58%的份额。部分细分领域已实现重大突破,如2025年PET/CT国产化率达68%、5T及以上MR国产化率达86%。
从外资市场份额变化看,外资品牌在中国高端医疗设备市场的份额已从2015年的72%下降至2025年的48%。这一数据从另一个角度印证了国产高端医疗器械渗透率的快速提升。
从高端器械占整体器械比重看,高端医疗器械在整体市场规模中的占比已提升至约38%,标志着行业结构持续优化。
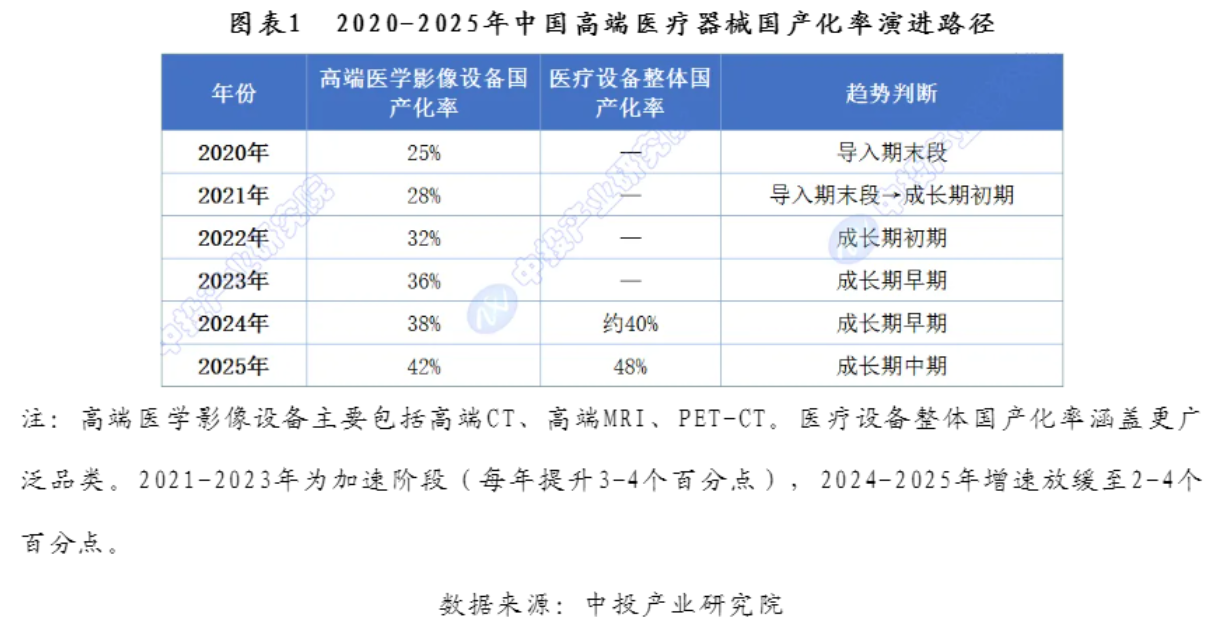
注:高端医学影像设备主要包括高端CT、高端MRI、PET-CT。医疗设备整体国产化率涵盖更广泛品类。2021-2023年为加速阶段(每年提升3-4个百分点),2024-2025年增速放缓至2-4个百分点。
(二)行业增速vs GDP增速
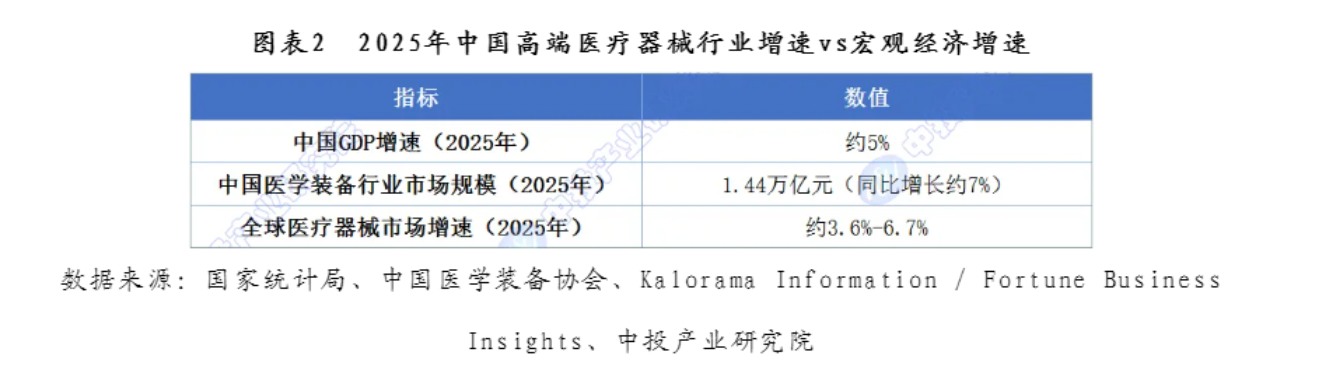
2025年,中国医疗器械行业呈现稳健增长态势。中国医学装备协会数据显示,2025年医学装备行业市场规模达1.44万亿元,同比增长约7%。
2025年中国GDP增速约为5%。“十四五”时期医学装备行业年均增速达9.9%,远高于同期GDP增速。2017年至2024年,中国医疗器械行业市场规模由4403亿元增长至11544亿元,年复合增长率为14.76%,远超过全球医疗器械市场同期增速。
全球医疗器械市场2024年规模约6230亿美元,增速约3.6%-6.7%。中国医疗器械市场增速显著高于全球平均水平,是全球医疗器械产业最具活力的增长极之一。
(三)阶段判定结论
当前阶段:成长期中期
综合渗透率(国产化率)和增速两个核心维度,中国高端医疗器械产业整体处于成长期中期,但不同细分领域呈现显著的分化格局:
从判定维度核对:
渗透率维度:高端医学影像设备国产化率42%,医疗设备整体国产化率48%,处于2.5%-50%区间内,符合成长期特征;
增速维度:行业增速显著高于GDP增速,符合成长期判定标准;
增长逻辑维度:增长驱动力已从“低价替代”切换为“技术引领+创新驱动+国产替代”三重共振,属于典型的成长期产业特征。
产业生命周期曲线呈“S”形,横轴为时间(2020-2035年),纵轴为渗透率/国产化率。2020-2022年为导入期(渗透率25%-32%),2023年至今为成长期早期至中期(渗透率36%-48%),预计2029-2031年突破50%扩散拐点进入成长期后期,2033-2035年增速逐步向GDP增速收敛,进入成熟期。当前(2026年)位置标注在S曲线斜率最陡峭的加速上升段——这正是渗透率提升最快、行业增速最高的黄金增长区间。
三、发展驱动力分析(五维矩阵)
(一)政策维度
政策是高端医疗器械国产替代最核心的外部变量,其驱动力正从“行业引导”向“战略支撑”方向深化。
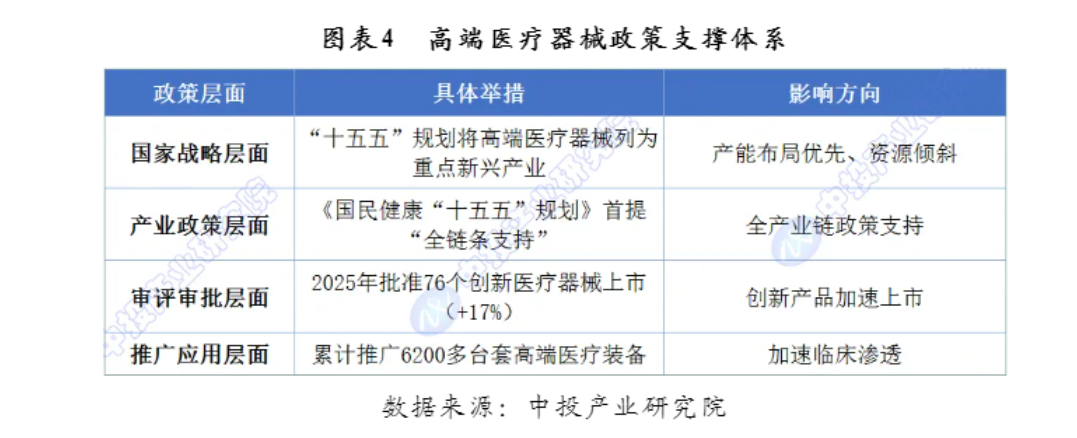
在国家战略层面,2026年3月公布的“十五五”规划纲要中,高端医疗器械被列为国家重点发展的新兴产业。2026年7月,国务院正式发布《国民健康“十五五”规划》,首提“全链条支持创新药和医疗器械发展应用”。规划明确要求“加大对高端医疗器械关键核心技术、元器件和整机研发的支持力度”,“推动人工智能赋能医药全产业链升级”。这是“高质量发展”首次与医疗器械挂钩被写入政府工作报告,标志着中国医疗器械行业正从规模扩张“上半场”迈入创新提质“下半场”的关键转折点。
在审评审批层面,国家药监局持续优化创新医疗器械审评审批机制。2025年,国家药监局共批准76个创新医疗器械产品上市,同比增长17%;优先审批医疗器械25个,同比增长212.5%。获批产品覆盖人工智能、肿瘤放射治疗、生物医用材料等多个前沿领域。2014年至2025年,国家药监局累计批准创新医疗器械391个。
在推广应用层面,工业和信息化部、国家卫生健康委员会、国家药品监督管理局联合推动的高端医疗装备推广应用项目,累计推广6200多台套装备,其中腔镜手术机器人完成手术超4万例。
(二)资本维度
资本维度是高端医疗器械产业景气度的集中体现。2025年以来,资本对高端医疗器械赛道的关注度持续升温,集中体现为龙头企业经营业绩分化、创新企业高增长、资本持续流入三重信号。
从行业整体来看,截至2024年末,我国医疗器械生产企业突破3.3万家,较“十三五”末增长27.8%。可生产III类高风险医疗器械的企业增速最快,同比增长约7.83%,远高于行业平均水平,表明越来越多的国内企业具备了生产技术含量高、风险程度大的高端医疗器械的能力。
从龙头企业表现来看,业绩分化显著。国产医学影像龙头联影医疗2025年实现营业总收入138.00亿元,同比增长33.98%;归母净利润18.69亿元,同比增长48.14%;扣非净利润17.70亿元,同比增长75.18%。其中,国内业务收入103.69亿元(+29.07%),国际业务收入34.31亿元(+51.39%),海外收入占总营收比重达24.86%。而行业龙头迈瑞医疗2025年实现营业收入332.82亿元,同比下降9.38%;归母净利润81.36亿元,同比下降30.28%。两大龙头企业的业绩分化反映出行业内部结构性调整的复杂性——设备更新政策的落地节奏、国内招投标恢复情况以及各家企业产品结构的差异,共同导致了业绩表现的显著分化。
从业绩增速看,18家医疗器械企业2025年业绩增长超过20%,赛诺医疗等6家企业归母净利润翻倍。
从资本投向来看,手术机器人、AI医疗器械、高端影像等细分赛道持续获得资本青睐。手术机器人行业处于商业化和政策加速期;AI医疗器械领域,清华大学与亚太医疗技术协会联合发布的报告显示,中国AI医疗器械市场增长迅速,从2019年的约1.25亿元增长至2024年的96.41亿元。
(三)产业供给维度
产业供给端的核心特征是“产能持续扩张、国产替代加速、竞争格局分化”。
从产能规模来看,中国已连续稳居全球第二大医疗器械市场。2025年,我国医学装备出口额达457.96亿美元,较2019年增长62.4%,医疗装备是近年来医药产品出口增速最快的板块,其中向“一带一路”共建国家出口占比超40%。联影医疗的产品已服务于全球90多个国家和地区的15700多家临床及科研机构。
从国产替代进程来看,截至2025年底,全国医疗器械已实现超87.2%的二级品类国产化率超50%,76.3%的品类国产化率突破70%,低中风险器械已基本完成自主供给。常规医疗器械领域国产品牌已占据市场主导地位。但在高端领域,“卡脖子”局面虽已扭转,关键零部件(CT球管、超导磁体等)进口占比仍超60%。
从企业数量来看,截至2025年底,全国境内医疗器械生产企业达35758家,较2024年增长1.51%,创历史新高。行业从“跟跑”向“并跑、领跑”加速迈进。
(四)技术维度
技术进步是高端医疗器械产业当前最核心的变量,正沿着“高端影像、手术机器人、AI医疗器械、生物医用材料”等多条技术路线全面展开。
高端影像设备领域,国产企业实现从“跟跑”到“并跑”的跨越。近5年,我国累计获批290余项创新医学装备产品,光子CT、小型质子治疗系统等高端装备成功研制,填补了国内空白。CT、核磁共振、手术机器人、放疗设备等高端医学装备领域,实现了核心技术与高端产品从跟跑并跑到部分领跑的历史性跨越。当前,高端医疗装备“卡脖子”的局面已经扭转,正在实现从跟随创新向前沿领域、核心技术的引领创新跨越发展。
手术机器人领域,2025年1-11月手术机器人销量332台,总销售额29.73亿元。其中腔镜手术机器人实现销量119台、销售额18.23亿元;骨科手术机器人实现销量86台、销售额6.54亿元,销量同比增长17.81%、销售额同比增长21.62%。5G+手术机器人开展远程手术超3000例,助力优质医疗资源惠及边远地区群众。
AI医疗器械领域,清华大学医疗管理学院与亚太医疗技术协会联合发布的《人工智能医疗器械应用及发展研究报告》显示,2024年全球AI医疗器械市场规模约为136.7亿美元,2025年约为188.9亿美元。中国AI医疗器械市场增长迅速,从2019年的约1.25亿元增长至2024年的96.41亿元。预计到2030年,SaMD/AI医疗器械市场规模将达到180亿元,SiMD/AI医疗器械市场规模将突破1000亿元。
国产核心部件方面,尽管CT球管、超导磁体等关键零部件进口占比仍超60%,但国产企业正在加速攻关。
(五)用户维度
用户是产业链的最终裁决者。在高端医疗器械产业中,“用户”主要包括各级医疗机构(三甲医院、二级医院、基层医疗机构)、患者以及海外医疗机构。
从国内医疗机构采购来看,2025年延续2024年四季度以来增长的态势,医院医疗设备招标采购持续好转。2025年1-11月设备招采规模1665.12亿元,同比增长32.24%。预计2025年全年招采规模在1884-2422亿元之间。国产超声设备在二级医院的渗透率较2020年提升27个百分点。
从用户结构来看,呈现出“三甲医院攻坚、基层医院放量”的双轮驱动格局。在高端市场,三甲医院对国产高端设备的认可度持续提升——联影在5T及以上MR、PET/CT等高端领域的份额突破,标志着国产设备从“中低端替代”全面进入“高端竞争”新阶段。2025年联影MR在中国市场市占率首次排名第一,3.0T及以上产品市占率提升29.7个百分点。在基层市场,设备更新政策推动基层诊疗相关设备需求持续释放。
从海外市场来看,高端医学装备正加速反向“出海”。联影产品已进入美国哈佛医学院麻省总医院、德国汉诺威医学院等全球顶尖机构,全球化布局进一步提速。
(六)五维综合评分
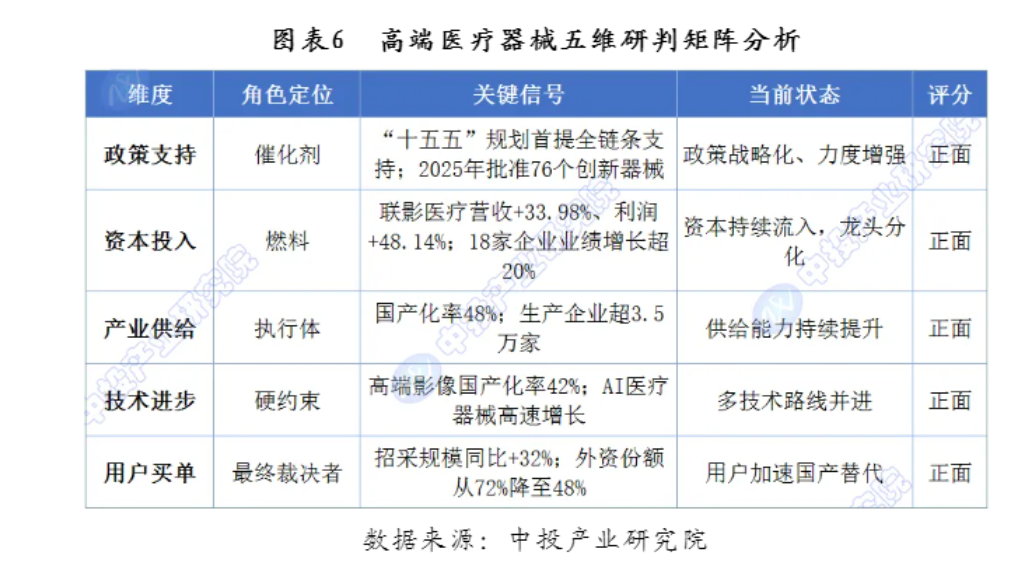
研判结论:五维全部为正面,高端医疗器械产业正处于结构性增长与国产替代加速的双重共振周期。政策维度战略性提升,资本维度持续流入,产业供给维度能力增强,技术维度多路线突破,用户维度加速接纳国产设备。五个维度的协同共振,共同构成了高端医疗器械产业确定性增长的坚实基础。
四、市场规模预测
(一)预测方法选择说明(基于阶段判定)
基于产业阶段判定——高端医疗器械产业处于成长期中期,国产化率处于30%-50%区间——本报告采用S曲线分段衰减逻辑进行预测。当前渗透率(以高端医学影像设备国产化率42%为基准)处于30%-50%区间。
S曲线框架在本产业中的适用性分析:高端医疗器械的核心增长逻辑是“国产替代渗透率提升+行业整体规模扩张”的双重驱动。国产化率从2019年的19%提升至2025年的48%,正处于S曲线斜率最陡峭的加速上升段。随着国产设备在技术、性能、品牌等方面持续赶超进口品牌,国产化率有望继续快速攀升,直至达到60%-70%的饱和区间后增速逐步放缓。
(二)TAM测算与关键假设
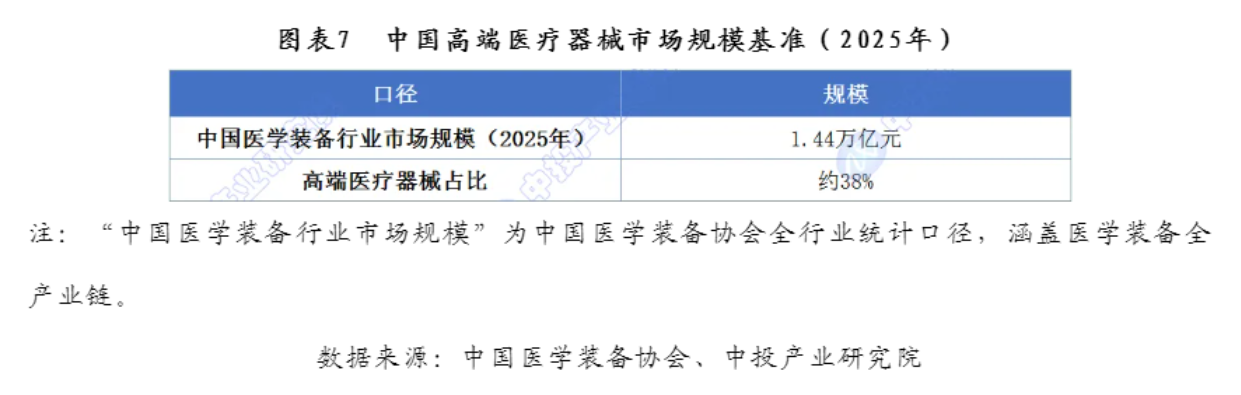
核心弹性假设:
第一,国产替代是最强劲的拉动力度。高端医学影像设备国产化率从2020年的25%升至2025年的42%。预计到2030年,高端影像设备国产化率有望突破55%-60%,带来约2000-3000亿元的增量市场空间。
第二,设备更新政策持续释放需求。2025年1-11月设备招采规模1665.12亿元,同比增长32.24%。设备更新政策的常态化实施将持续拉动高端医疗器械需求。
第三,手术机器人和AI医疗器械是新兴增长极。手术机器人处于商业化和政策加速期;AI医疗器械市场增长迅速,从2019年的约1.25亿元增长至2024年的96.41亿元。
第四,老龄化与消费升级提供长期需求支撑。“十四五”时期医学装备市场规模年均增速达9.9%。老龄化加速和居民健康意识提升将持续推动医疗器械需求增长。
(三)三情景预测数据表
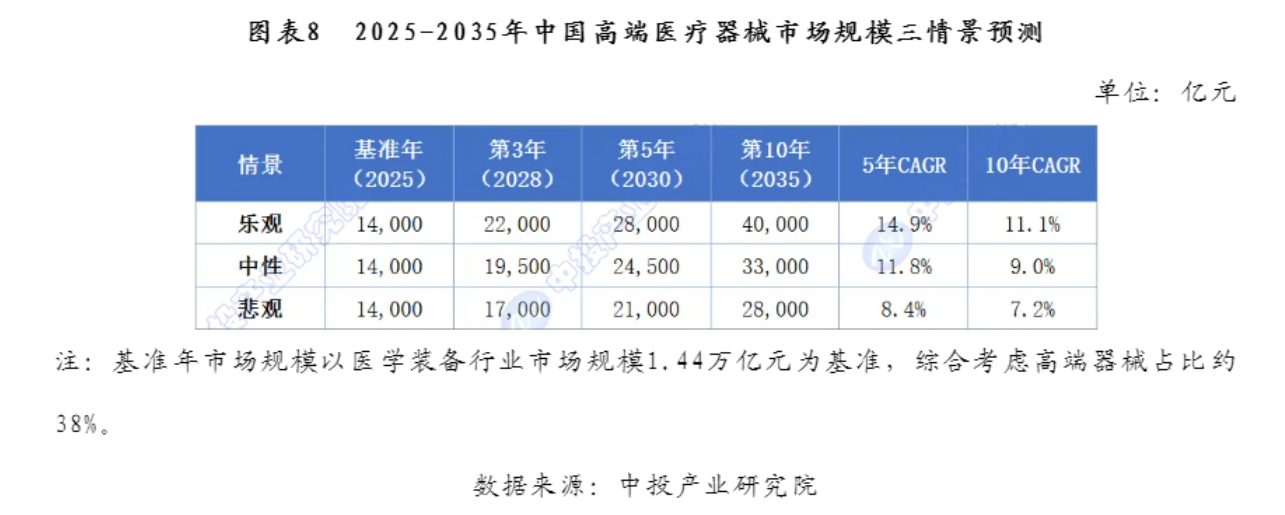
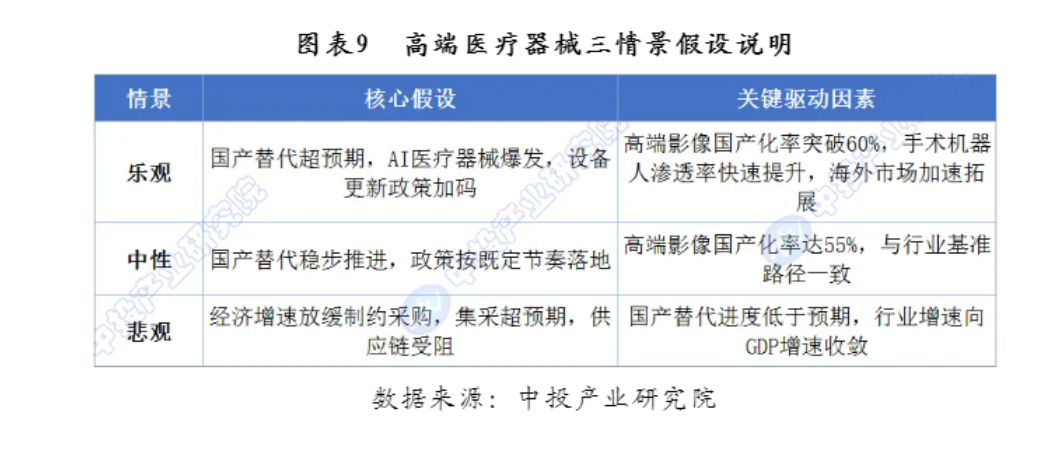
乐观情景基于国产替代加速超预期、AI与手术机器人放量超预期、设备更新政策持续发力、集采影响边际减弱。
中性情景基于国产替代稳步推进、设备更新政策按既定节奏落地、行业维持良性竞争格局。此情景为本报告识别为概率权重最高的基准路径。
悲观情景基于医保控费超预期、医院采购延迟、核心零部件供应链受阻、国际贸易摩擦加剧。
五、关键拐点监测
(一)本阶段核心拐点定义
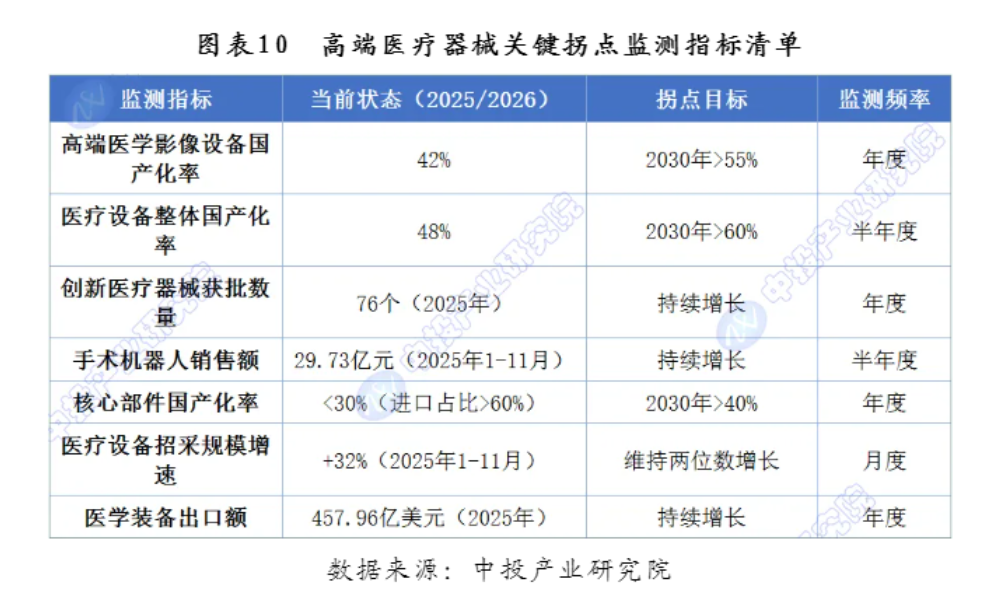
高端医疗器械产业作为成长期中期产业,其“拐点”含义与导入期产业的渗透率跃迁有本质区别。它不是从2.5%向16%的跨越,而是在国产替代深度、技术创新突破、全球竞争力三个维度上实现系统性突破的关键时点。未来5-7年需重点监测三个结构性拐点:
拐点一:高端影像国产化率突破50%拐点(预计2027-2028年)。当前高端医学影像设备国产化率42%。随着联影等龙头企业在高端CT、高端MRI领域持续突破,预计2027-2028年国产化率有望突破50%的“扩散拐点”,届时国产品牌将在高端影像领域占据主导地位。
拐点二:手术机器人规模化应用拐点(预计2027-2029年)。2025年1-11月手术机器人销售额29.73亿元。随着国产手术机器人技术成熟、成本下降、临床认可度提升,以及国家医疗保障局首次从国家层面针对机器人手术构建价格管理框架,预计2027-2029年将迎来规模化应用的拐点。
拐点三:核心零部件国产化突破拐点(预计2028-2030年)。当前CT球管、超导磁体等关键零部件进口占比仍超60%。随着国内企业在核心部件领域的持续攻关突破,预计2028-2030年核心部件国产化率有望提升至40%-50%,从根本上改变高端设备受制于人的局面。
(二)拐点时间窗口预测
关键观察窗口说明:
2026-2027年(验证窗口):这是验证设备更新政策效果和国产化率提升速度的关键时期。2025年1-11月设备招采规模1665.12亿元,同比增长32.24%的态势能否延续,将直接决定2027-2028年国产化率突破50%拐点的节奏。同时,联影、迈瑞等龙头企业的高端新品市场表现是监测国产替代加速度的核心指标。
2028-2029年(加速窗口):若国产化率顺利突破50%,行业将进入渗透率提升最快的阶段。此时手术机器人、AI医疗器械等新兴赛道有望迎来爆发式增长。核心部件国产化进展也将进入关键攻关期。
2030-2032年(收敛窗口):随着国产化率达到55%-60%的较高水平,行业增速将从高位逐步回落。此时需密切监测行业增速是否降至GDP增速的1.5倍以内,作为成熟拐点临近的核心信号。
(三)拐点信号监测清单
六、风险提示
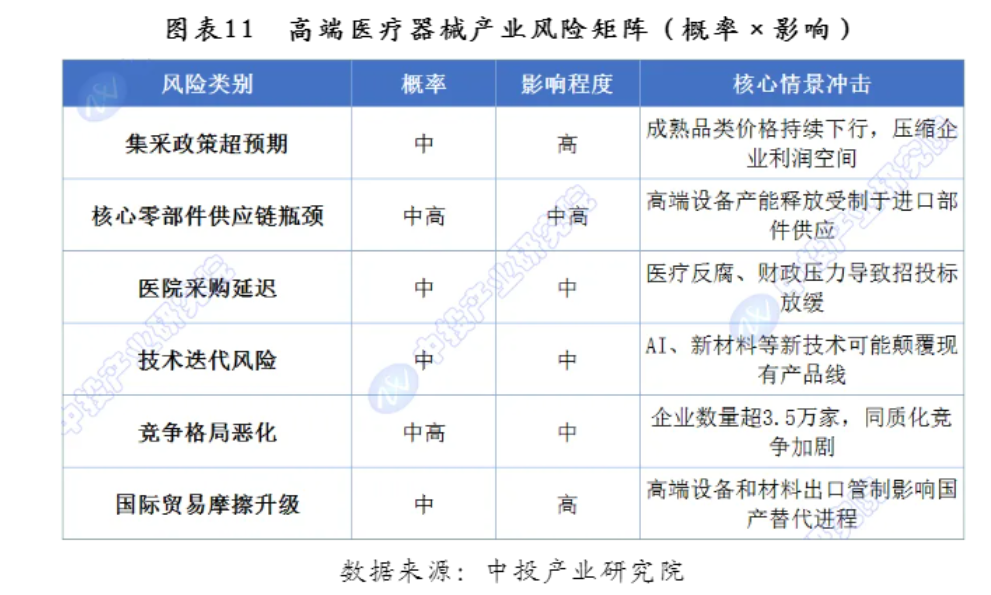
(一)风险矩阵(概率×影响)
(二)风险对预测的修正影响
集采政策风险:高端医疗器械当前面临的最大政策不确定性来自集采。高值医用耗材集采已覆盖多个品类,平均降幅显著。如果集采政策进一步扩大范围或力度超预期,将对相关企业的营收和利润产生较大冲击。不过,政策层面已出现积极信号——集采政策明确“反内卷”,创新器械有望迎来“支付-创新”正循环。
核心零部件供应链风险:高端医疗器械产能的有效释放并不完全取决于整机厂商自身的扩产意愿。CT球管、超导磁体、高性能传感器等关键零部件进口占比仍超60%。若这些上游环节的国产化进度慢于整机环节,将形成新的供给瓶颈,制约国产设备产能的释放节奏。
医院采购节奏风险:设备更新依赖政策逐步兑现需求,若政策落地不及预期,需求释放可能不及预期。医院招标采购需要资金配套,若资金下发、流程不及预期,招采恢复可能不及预期。2025年招采规模的高增速能否延续,是未来两年最需要密切跟踪的核心变量。
国产替代进度风险:在国产替代的窗口期内,如果国内企业在高端技术突破上不及预期,或在客户导入效率上慢于竞争对手,国产替代带来的增长空间将受到压缩。尤其是在DSA、消化内镜等国产化率仍较低的细分领域,技术突破的速度将直接决定增量空间的大小。
综合来看,高端医疗器械产业的基准路径以中性情景概率最高,但集采政策节奏、设备更新落地进度和国产替代进程三大变量对预测的弹性影响显著。2026-2027年是验证设备更新政策效果和国产化率提升速度的关键观察窗口,同期国产高端医疗器械企业的客户导入和量产进度将决定国内产业的中长期成长空间。
来源:中投未来产业研究中心